

Publié le ·Mis à jour le
L’essentiel à retenir : Assurance bateau
- Pas obligatoire par la loi : l’assurance bateau de plaisance est facultative en France, sauf cas particuliers (régates, certains plans d’eau, navires de plus de 300 de jauge).
- Exigée en pratique : le port, la remorque de mise à l’eau et l’organisme de crédit demandent presque toujours une attestation.
- La valeur agréée décide : en cas de perte totale, c’est elle qui fixe l’indemnité, sans dépréciation.
- Autour de 1 à 2,5 % de la valeur par an : c’est l’ordre de grandeur des primes, selon la zone de navigation et le stationnement.
- Comparer avant la saison : nous comparons les assurances bateau pour vous à Rennes, sans frais.
Testez vos connaissances sur l'assurance bateau
Cliquez sur la bonne réponse pour passer à la question suivante.
L'assurance d'un bateau de plaisance est-elle obligatoire en France ?
Un plaisancier qui cherche une assurance commence souvent par le prix. C’est pourtant la variable la moins décisive. Trois clauses fixent ce que vous toucherez après un sinistre : la valeur assurée, la zone de navigation et les conditions de la garantie vol. Aucune n’apparaît en tête d’un devis en ligne.
Votre contrat tient-il la mer ?
Envoyez-nous vos conditions particulières : nous vérifions la valeur assurée, la zone et la garantie du moteur, puis nous comparons. Étude gratuite sous 48 h.
Faire analyser mon contratL’assurance bateau est-elle obligatoire ?
Non, aucune loi n’impose d’assurer un bateau de plaisance en France. Là où l’automobile impose la responsabilité civile à tout véhicule terrestre à moteur, la plaisance reste libre.
« L’assurance d’un bateau de plaisance est facultative. »
Service-public.fr, fiche « Faut-il assurer un bateau de plaisance ? », Direction de l’information légale et administrative, 2026
Les situations qui rendent l’assurance obligatoire
L’obligation existe pourtant, mais elle vient d’ailleurs que du Code des assurances. La première vient du port : presque tous les ports de plaisance exigent une attestation de responsabilité civile avant d’attribuer un anneau, même pour une escale. La deuxième vient du financeur : tant que le crédit ou la location avec option d’achat court, l’organisme impose une garantie dommages.
Viennent ensuite des cas plus rares. Les organisateurs de régates demandent une responsabilité civile aux participants. Sur le Rhône et le plan d’eau de la Durance, les zones de ski nautique et de motonautisme exigent une responsabilité civile de montant illimité. La règle vient d’un arrêté du 27 juillet 1972 toujours en vigueur. Enfin, les navires de plus de 300 de jauge brute relèvent d’une obligation européenne d’assurance, loin de la plaisance courante.
Ce que l’absence d’obligation ne change pas
Votre responsabilité reste entière. Un bateau qui chasse sur son mouillage et heurte un voisin, une hélice qui blesse un baigneur, une fuite de gazole dans un port : sans contrat, vous payez sur vos fonds propres.
« Cette garantie vous protège financièrement en cas de dommages causés à des tiers, qu’il s’agisse de blessures ou de dégâts matériels. »
Service-public.fr, à propos de la responsabilité civile du plaisancier, fiche F2725, 2026
Valeur agréée ou valeur vénale : quelle clause choisir ?
Choisissez la valeur agréée. Deux contrats au même prix peuvent indemniser du simple au double selon la méthode retenue, et c’est la clause que personne ne lit avant de signer.
La valeur agréée est un montant fixé d’un commun accord à la souscription, souvent sur expertise, et versé tel quel en cas de perte totale. La valeur vénale est le prix de marché du bateau au jour du sinistre, estimé par l’expert de l’assureur, donc soumis à la dépréciation.
Un bateau perd vite de la valeur, puis se stabilise. L’écart entre les deux méthodes est maximal dans les premières années, au moment où le propriétaire rembourse souvent encore son crédit. Une perte totale indemnisée en valeur vénale peut alors laisser un solde de prêt à payer sans bateau. La même logique protège les voitures anciennes, comme nous l’expliquons pour l’assurance voiture de collection.
Faites réviser la valeur agréée tous les trois ans. Trop haute, elle vous fait payer une prime inutile ; trop basse, elle vous laisse un trou au sinistre. Pour une assurance bateau pas chère sans mauvaise surprise, jouez plutôt sur la franchise et sur le stationnement, et demandez-nous une comparaison des contrats.
Quelle zone de navigation prévoir dans le contrat ?
La zone du contrat doit couvrir votre sortie la plus ambitieuse de l’année, pas votre navigation habituelle. Au-delà de la limite prévue, la garantie peut tomber, même à un mille près.
La plupart des contrats reprennent les catégories de la Division 240, la réglementation sur le matériel de sécurité : basique jusqu’à 2 milles d’un abri, côtier jusqu’à 6 milles, semi-hauturier jusqu’à 60 milles, hauturier au-delà. Les règles de la Division 240 fixent aussi l’équipement exigé à bord pour chaque zone.
| Zone type | Ce qu’elle autorise | Le piège en Bretagne |
|---|---|---|
| Côtière, 6 milles d’un abri | Sorties à la journée le long du littoral | Exclut une traversée directe vers les îles anglo-normandes |
| Semi-hauturière, 60 milles | Golfe du Morbihan, Glénan, Chausey, cabotage | Couvre Jersey et Guernesey, pas une traversée vers l’Angleterre |
| Hauturière, sans limite | Traversées et grande croisière | Souvent assortie de conditions d’équipage et d’expérience |
| Zone nommée | Périmètre géographique listé au contrat | Un hivernage à terre hors zone peut sortir de la garantie |
Source : catégories de navigation de la Division 240 et conditions générales de contrats plaisance commercialisés en France, relevées par Monsieur Courtier en 2026.
Une traversée exceptionnelle se négocie avec l’assureur avant le départ, par écrit. Demandée après un sinistre, elle sera refusée.
Le vol du moteur hors-bord est-il bien couvert ?
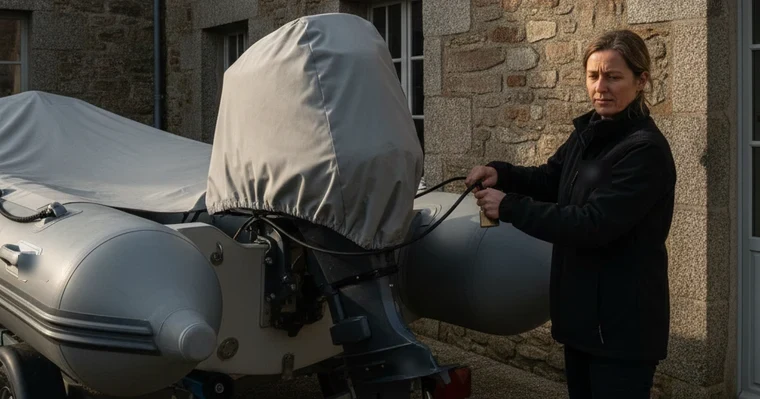
Souvent mal. C’est le sinistre le plus fréquent de la plaisance à moteur : un hors-bord se déboulonne en quelques minutes, se revend facilement et vaut parfois plus que la coque qui le porte.
Les assureurs conditionnent donc la garantie. Beaucoup exigent un antivol, parfois d’un modèle précis, et appliquent une franchise vol plus élevée que la franchise générale. Certains excluent le vol quand le bateau stationne sur remorque hors d’un local fermé. Le principe est le même que pour un quad sur remorque : la clause de stationnement se lit avant la clause de prix. Pour un scooter des mers, le permis et le ski tracté ajoutent leurs propres clauses, détaillées dans notre guide de l’assurance jet-ski.
La situation. Yann remise son semi-rigide sur remorque devant sa maison près de Saint-Malo, entre deux sorties. Le moteur est un hors-bord de 60 chevaux acheté 9 000 €.
Le sinistre. Le moteur disparaît pendant la nuit. Yann déclare le vol en pensant être couvert par sa formule dommages.
Le dénouement. Le contrat exigeait un local fermé ou un antivol agréé sur le tableau arrière. Aucun des deux n’était en place : l’indemnisation est refusée, et les 9 000 € restent à sa charge.
Vous avez 2 jours ouvrés pour déclarer un vol et 5 jours ouvrés pour les autres sinistres, selon l’article L113-2 du Code des assurances. Les erreurs qui coûtent cher sont détaillées dans notre guide pour déclarer un sinistre sans perdre son indemnité.
Cabinet de courtage indépendant, nous interrogeons plusieurs assureurs spécialisés plaisance et confrontons valeur assurée, zone de navigation, franchises et conditions de vol sur votre programme réel. Vous gardez le choix, nous portons la comparaison.
Une traversée prévue cette saison ?
Nous vérifions que votre zone couvre le programme et nous négocions l’extension quand il le faut. Mieux vaut trente minutes au bureau qu’un refus au retour.
Vérifier ma zone de navigationCombien coûte une assurance bateau ?
Comptez en général entre 1 % et 2,5 % de la valeur assurée par an. Les assureurs partent de cette valeur et appliquent un taux qui dépend du type de bateau et du programme de navigation.
| Valeur assurée | Taux bas, 1 % | Taux haut, 2,5 % | Ce qui fait monter le taux |
|---|---|---|---|
| 20 000 € | 200 € par an | 500 € par an | Moteur hors-bord, stationnement sur remorque |
| 50 000 € | 500 € par an | 1 250 € par an | Zone semi-hauturière, skipper peu expérimenté |
| 120 000 € | 1 200 € par an | 3 000 € par an | Navigation hauturière, location entre particuliers |
Source : calcul de Monsieur Courtier à partir des taux de prime constatés sur le marché de la plaisance en 2026, de 1 % à 2,5 % de la valeur assurée. Montants indicatifs : seul un devis fait foi.
Trois éléments déplacent le taux plus que les autres : la zone de navigation, le mode de stationnement et l’expérience du skipper. Un permis ancien et un port surveillé pèsent plus qu’une négociation sur la franchise. Pour un voilier, la valeur du gréement et des voiles entre dans le calcul ; pour un bateau à moteur, c’est le moteur qui concentre le risque de vol.
Naviguer en Bretagne : ce qui change pour le contrat
La façade bretonne est technique. Les courants du golfe du Morbihan, les marnages de la baie de Saint-Malo, parmi les plus forts d’Europe selon les prédictions de marée du Shom, et les roches des Glénan multiplient les risques d’échouement.
Deux garanties méritent donc une lecture attentive. L’assistance en mer doit couvrir le remorquage, qui peut coûter plus de mille euros quand il n’est pas assuré par un sauveteur bénévole de la SNSM. La clause d’échouement doit aussi être lue de près : certains contrats excluent les dommages de quille quand le bateau sèche volontairement.
Cabinet indépendant installé à La Mézière, au nord de Rennes, inscrit à l’ORIAS sous le n° 24005258. Nous assurons les plaisanciers d’Ille-et-Vilaine et de toute la Bretagne, de Saint-Malo au golfe du Morbihan.
- Une valeur agréée fixée sur expertise
- Une zone de navigation alignée sur votre programme réel
- Une lecture des conditions de vol du moteur et du stationnement
- La valeur assurée est une valeur agréée, révisée depuis moins de trois ans.
- La zone couvre la sortie la plus lointaine prévue cette saison.
- Les conditions de vol du moteur correspondent à votre stationnement réel.
- L’assistance en mer prévoit le remorquage.
- L’hivernage, à terre ou à flot, est couvert au lieu prévu.
Votre maison abrite le semi-rigide l’hiver ? Vérifiez aussi que votre assurance habitation couvre le local où il dort. Et si vous passez l’été dans un mobil-home sur la côte, notre guide de l’assurance mobil-home détaille les clauses tempête et gel.
Assurez votre bateau avant la saison
Étude gratuite sous 48 h, plusieurs compagnies comparées, aucun engagement. Un courtier de Rennes vous rappelle.
Recevoir mon devis bateauQuestions fréquentes sur l’assurance de votre bateau
L’assurance bateau est-elle obligatoire en France ?
Non. Aucune loi n’impose d’assurer un bateau de plaisance. L’obligation vient du port, du financeur, de l’organisateur d’une régate ou de règles locales comme celles du Rhône et de la Durance.
Faut-il assurer un petit bateau ou une annexe ?
Ce n’est pas obligatoire, mais la responsabilité civile reste utile : une annexe à moteur peut blesser un baigneur. Elle est souvent incluse dans le contrat du bateau principal, à vérifier dans les conditions particulières.
Quel est le prix d’une assurance voilier ?
Comme pour un bateau à moteur, comptez en général entre 1 % et 2,5 % de la valeur assurée par an. Le gréement, les voiles et la zone de navigation pèsent plus que pour une vedette côtière.
Mon assurance habitation couvre-t-elle mon bateau ?
Non pour la navigation. Certains contrats habitation couvrent une petite embarcation sans moteur ou le bateau rangé dans votre garage, mais jamais un bateau à flot. Il faut un contrat plaisance.
Le bateau est-il couvert pendant le transport sur remorque ?
Pour les dégâts causés aux autres, c’est le contrat de la voiture qui tracte. Pour les dommages au bateau lui-même, il faut une garantie transport dans le contrat bateau.
Peut-on louer son bateau entre particuliers avec son assurance ?
Rarement sans le déclarer. La location entre particuliers est souvent exclue des contrats plaisance classiques. Il faut une extension spécifique ou passer par une plateforme qui fournit sa propre assurance.
Comment obtenir un devis d’assurance bateau ?
Préparez l’acte de francisation ou la carte de circulation, la valeur d’achat, le type de moteur, le port d’attache et votre programme de navigation. Avec ces éléments, nous comparons plusieurs assureurs en 48 heures.

Cabinet de courtage indépendant à Rennes. Courtier en Assurances et Financements
Basé en métropole rennaise, Monsieur Courtier accompagne particuliers, professionnels et dirigeants dans la sécurisation de leurs projets de vie. Notre approche multi-compagnies et indépendante garantit des contrats négociés au plus juste, sans conflit d’intérêt. Inscrit à l’ORIAS sous le n° 24005258, le cabinet intervient sur l’ensemble du marché : assurance emprunteur, mutuelle santé, IARD particuliers, prévoyance, financement immobilier et professionnel.