

Publié le
L’essentiel à retenir : Assurance restaurant
- Pas imposée par la loi : aucun texte n’oblige un restaurateur à s’assurer, mais le bail, la banque et la mairie (pour la terrasse) réclament une attestation.
- Une multirisque adaptée au restaurant : responsabilité civile, intoxication alimentaire, incendie de cuisine, marchandises sous froid et perte d’exploitation.
- La hotte décide du sinistre incendie : un conduit non entretenu peut réduire ou faire refuser l’indemnité.
- Entre 600 et 2 000 € par an : c’est la fourchette d’une étude publiée en 2026 pour un restaurant indépendant.
- Comparer avant l’ouverture : nous comparons les assurances restaurant pour vous à Rennes, sans frais.
Testez vos connaissances sur l'assurance restaurant
Cliquez sur la bonne réponse pour passer à la question suivante.
Un restaurateur est-il légalement obligé de s'assurer ?
Un restaurant cumule les risques d’un commerce et ceux d’un atelier. Du public toute la journée, une cuisine où l’on travaille à la flamme et à l’huile chaude, une chambre froide pleine, une terrasse sur le trottoir. Un seul sinistre peut fermer la salle plusieurs semaines. Le contrat doit être pensé pour ce métier, pas pour une boutique.
Vous ouvrez ou reprenez un restaurant ?
Nous comparons plusieurs assureurs spécialisés restauration et vérifions les clauses de prévention avant que vous signiez. Étude gratuite sous 48 h.
Comparer les assurances restaurantL’assurance restaurant est-elle obligatoire ?
Non, la loi n’impose pas d’assurance au restaurateur. Mais sans contrat, vous ne signez pas de bail commercial, vous n’obtenez pas de prêt pour le fonds, et vous n’installez pas de terrasse.
« Le professionnel n’est pas légalement obligé de souscrire une assurance pour son activité de restaurateur. »
Entreprendre.Service-Public.fr, fiche « Ouvrir un restaurant », Direction de l’information légale et administrative, 2026
La même fiche rappelle les autres obligations du métier. Au moins une personne doit être formée à l’hygiène alimentaire (formation HACCP d’au moins 14 heures). Pour servir de l’alcool, il faut aussi un permis d’exploitation, détaillé sur la fiche des licences de débit de boissons. L’assureur vous demandera souvent ces justificatifs.
La terrasse sur le domaine public
« Si vous souhaitez installer une terrasse sur l’espace public ou si votre restaurant comporte déjà une terrasse extérieure, vous êtes obligé de faire une demande appelée AOT. »
Entreprendre.Service-Public.fr, fiche « Ouvrir un restaurant », voir aussi la fiche sur l’occupation du domaine public, 2026
Les mairies demandent en général une attestation de responsabilité civile pour accorder cette autorisation d’occupation temporaire. Vérifiez que votre contrat couvre bien la terrasse, son mobilier et les clients qui y sont assis.
Quelles garanties choisir pour un restaurant ?
Une multirisque professionnelle adaptée à la restauration, avec cinq garanties qui comptent plus que les autres : la responsabilité civile, l’incendie, les marchandises sous froid, la perte d’exploitation et le bris de machine.
| Garantie | Ce qu’elle couvre au restaurant | Le point à vérifier |
|---|---|---|
| Responsabilité civile d’exploitation | Client qui glisse, serveur qui renverse un plat brûlant, vestiaire | Le plafond pour les dommages corporels |
| Responsabilité civile produits | Intoxication alimentaire après un repas | Qu’elle soit bien incluse, pas en option |
| Incendie et dégâts des eaux | Cuisine, salle, agencements, matériel | Les clauses sur la hotte et l’extincteur |
| Marchandises sous froid | Denrées perdues après une panne de chambre froide ou une coupure | Le montant et la durée de coupure exigée |
| Bris de machine | Four, piano, lave-vaisselle, groupe froid | La vétusté appliquée au matériel |
| Perte d’exploitation | Marge brute et charges fixes pendant la fermeture | Au moins 12 mois d’indemnisation |
Source : composition type des contrats multirisques restauration du marché français, relevée par Monsieur Courtier en octobre 2026. Le détail varie selon l’assureur.
Le local lui-même suit les règles de tout commerce en location : clause d’assurance du bail, risques locatifs, renonciation à recours. Nous les détaillons dans notre guide de l’assurance local professionnel. La garantie perte d’exploitation mérite un examen à part : c’est elle qui paie les salaires et le loyer quand la salle est fermée.
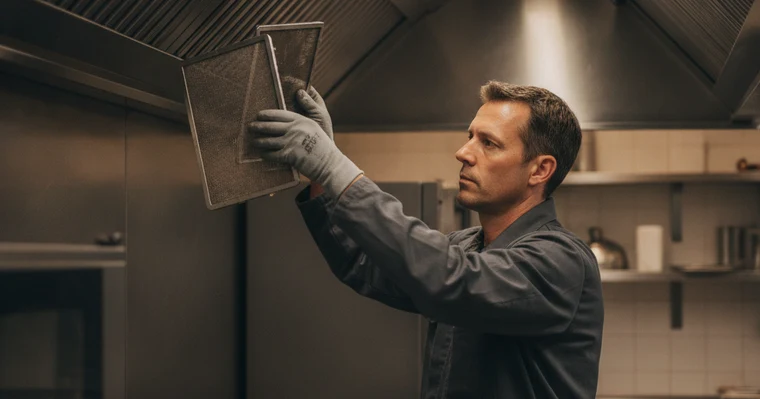
La hotte, premier sujet de l’expert
Après un incendie de cuisine, l’expert demande presque toujours le certificat de nettoyage de la hotte. Le règlement de sécurité des établissements recevant du public impose au moins un ramonage des conduits par an (article GC 21 du règlement de sécurité approuvé par l’arrêté du 25 juin 1980). Beaucoup de contrats exigent en plus un dégraissage plus fréquent, souvent tous les six mois. Sans justificatif, la franchise peut être majorée, voire la garantie réduite.
C’est la garantie qui couvre les dommages causés par ce que vous avez servi ou vendu, une fois le repas consommé : intoxication alimentaire, allergie non signalée, corps étranger dans un plat. Elle se distingue de la responsabilité civile d’exploitation, qui couvre les accidents survenus pendant le service.
Hotte dégraissée, extincteurs vérifiés, installation électrique contrôlée : ces obligations figurent dans les conditions particulières. Rangez chaque facture d’entretien dans votre registre de sécurité incendie, c’est la première pièce demandée.
Cabinet de courtage indépendant, nous interrogeons plusieurs assureurs spécialisés restauration et confrontons les clauses de prévention, la garantie des marchandises sous froid et la durée de perte d’exploitation. Vous gardez le choix, nous portons la comparaison.
Besoin d’aide pour lire les clauses de prévention ?
Nous repérons les obligations d’entretien qui peuvent faire tomber votre garantie incendie. Étude gratuite.
Obtenir mon étude gratuiteCombien coûte une assurance restaurant ?
Comptez entre 600 et 2 000 € par an pour un restaurant indépendant, selon une étude Legalstart reprise en août 2026. Le prix dépend du type de cuisine, de la surface, du nombre de couverts, de la valeur du matériel et du stock, et de la perte d’exploitation retenue.
Une cuisine à la flamme ou une friteuse augmente le risque incendie. Une crêperie de 30 couverts ne coûte pas le même prix qu’une brasserie de 120 couverts avec terrasse. La licence IV, le service tardif et l’animation musicale pèsent aussi. Les ordres de grandeur par profil sont détaillés dans notre article sur le prix de l’assurance multirisque professionnelle.
Avant de discuter le prix, je fais toujours vérifier deux lignes : la responsabilité civile produits (l’intoxication alimentaire) et la durée de perte d’exploitation. Ce sont les deux garanties qui sauvent un restaurant. Pour le dirigeant lui-même, l’assurance homme-clé protège l’entreprise si le chef s’arrête.
Incendie de cuisine ou intoxication : comment se passe l’indemnisation ?
Vous déclarez le sinistre dans les 5 jours ouvrés, et dans les 2 jours ouvrés pour un vol, selon l’article L113-2 du Code des assurances. Pour une intoxication, conservez les plats témoins et les fiches de traçabilité : elles prouvent le respect des règles d’hygiène, que les services de l’État contrôlent et publient sur Alim’confiance.
La situation. Gaëlle tient une crêperie de 40 couverts dans le centre de Rennes. Sa multirisque impose un dégraissage de la hotte tous les six mois.
Le sinistre. Un soir de service, la graisse du conduit s’enflamme. La cuisine est détruite, la salle noircie par les fumées, le restaurant ferme sept semaines.
Le dénouement. Le dernier dégraissage date de quatorze mois. L’assureur applique la franchise majorée prévue au contrat pour défaut d’entretien. La perte d’exploitation joue, mais Gaëlle supporte plusieurs milliers d’euros de plus qu’avec une hotte à jour.
Une facture de dégraissage coûte quelques centaines d’euros. C’est le meilleur rapport prix-protection de tout votre contrat.
Assurer son restaurant à Rennes
Crêperies du centre historique, brasseries de la place des Lices, restaurants des zones d’activité. À Rennes, nous regardons votre type de cuisine, la terrasse, la licence, la valeur du matériel et votre trésorerie avant de proposer un contrat. Pour le traiteur qui livre des repas, les règles se rapprochent de la RC Pro du traiteur. Et pour vous-même, la prévoyance du restaurateur couvre l’arrêt de travail du dirigeant.
Cabinet de courtage indépendant installé à La Mézière, au nord de Rennes, inscrit à l’ORIAS sous le n° 24005258.
- Plusieurs assureurs spécialisés restauration comparés en une seule demande
- Une lecture des clauses de prévention et d’entretien
- Un interlocuteur à Rennes si un sinistre arrive
- La responsabilité civile produits couvre l’intoxication alimentaire.
- Les marchandises sous froid sont assurées pour leur valeur réelle.
- La terrasse et son mobilier figurent au contrat.
- Les obligations d’entretien de la hotte sont connues et tenues.
- La perte d’exploitation couvre au moins 12 mois.
Assurez votre restaurant avant l’ouverture
Étude gratuite sous 48 h, plusieurs compagnies comparées, aucun engagement. Un courtier de Rennes vous rappelle.
Recevoir mon devis restaurantQuestions fréquentes sur l’assurance de votre restaurant
Quelle assurance pour ouvrir un restaurant ?
Une multirisque professionnelle adaptée à la restauration, qui regroupe la responsabilité civile, les dommages aux biens, les marchandises sous froid et la perte d’exploitation. Le bail et la banque demandent l’attestation avant l’ouverture.
L’intoxication alimentaire d’un client est-elle couverte ?
Oui, par la responsabilité civile produits, si elle figure au contrat. Vérifiez qu’elle n’est pas en option, et conservez vos fiches de traçabilité pour prouver le respect des règles d’hygiène.
Un bar s’assure-t-il comme un restaurant ?
Presque, avec des points en plus : la licence IV, le service tardif, la musique et le risque de rixe. Certains assureurs limitent la garantie après une certaine heure de fermeture : lisez cette clause.
Le vol dans les vestiaires des clients est-il couvert ?
Seulement si le contrat prévoit la garantie des objets confiés, souvent avec un plafond bas. Un panneau « vestiaire non surveillé » ne suffit pas toujours à écarter votre responsabilité.
Quelle différence entre assurance restaurant et prévoyance du restaurateur ?
L’assurance restaurant protège l’entreprise : locaux, matériel, clients, chiffre d’affaires. La prévoyance protège le dirigeant : revenus en cas d’arrêt de travail, invalidité, décès. Les deux se complètent.
Une pizzeria au feu de bois coûte-t-elle plus cher à assurer ?
Souvent oui, à cause du risque incendie du four et du conduit. L’assureur demande en général un ramonage régulier et parfois une protection incendie renforcée.
Comment changer d’assurance restaurant ?
À l’échéance annuelle, avec le préavis prévu au contrat. Gardez une couverture continue : le bail exige une attestation à jour, et un trou de quelques jours suffit pour qu’un sinistre ne soit pas couvert.

Expert en Responsabilité Civile Professionnelle
Courtier spécialisé en RC Pro, Nicolas accompagne les indépendants, professions libérales et dirigeants d’entreprises dans la protection de leur activité. Entouré d’une équipe de 3 courtiers experts, il met son savoir-faire au service d’un conseil clair et personnalisé.