

Publié le ·Mis à jour le
L’essentiel à retenir : Assurance vélo électrique
un vélo à assistance électrique (VAE) bridé à 25 km/h n’a aucune obligation d’assurance, mais un VAE volé se remplace rarement à moins de 1 500 euros. Un speed bike (jusqu’à 45 km/h) est, lui, assimilé à un cyclomoteur : la responsabilité civile devient obligatoire. Une garantie vol reste vivement conseillée, souvent en complément de votre assurance habitation.Testez vos connaissances sur l'assurance du vélo électrique
Cliquez sur la bonne réponse pour passer à la question suivante.
Un VAE bridé à 25 km/h impose-t-il une assurance ?
Votre vélo électrique vaut souvent plus qu’un scooter d’occasion. Pourtant, beaucoup de propriétaires roulent sans savoir ce que couvre réellement leur contrat. En cas de vol devant la boulangerie ou de chute qui abîme le cadre, c’est vous qui payez si rien n’a été prévu. Mieux vaut connaître les règles avant l’incident, pas après.
Votre VAE mérite la bonne couverture, au bon prix
Vol, casse, assistance : nous comparons plusieurs compagnies pour trouver la formule adaptée à votre vélo. Étude gratuite, sans engagement.
Obtenir mon étude gratuiteFaut-il vraiment assurer son vélo électrique ?
Non, pas au sens légal, tant qu’il s’agit d’un VAE classique. Un vélo à assistance électrique dont le moteur se coupe à 25 km/h et ne dépasse pas 250 watts reste un vélo aux yeux du Code de la route. Aucune assurance spécifique n’est imposée. La responsabilité civile (RC), c’est-à-dire la garantie qui répare les dommages que vous causez à autrui, est le plus souvent déjà incluse dans votre multirisque habitation (MRH).
La nuance est ailleurs. Rien ne vous oblige à assurer le vélo, mais rien ne vous rembourse non plus s’il disparaît. Or un VAE volé se remplace rarement à moins de 1 500 euros. C’est cette exposition financière, pas la loi, qui justifie une couverture dédiée.
Un VAE est un vélo dont le moteur n’aide qu’au pédalage et se coupe à 25 km/h, pour une puissance nominale de 250 watts maximum. Au-delà (vitesse ou puissance supérieures, ou avance sans pédaler), l’engin change de catégorie et bascule dans le régime des cyclomoteurs. Cadre de référence : le Code de la route et le Code des assurances.
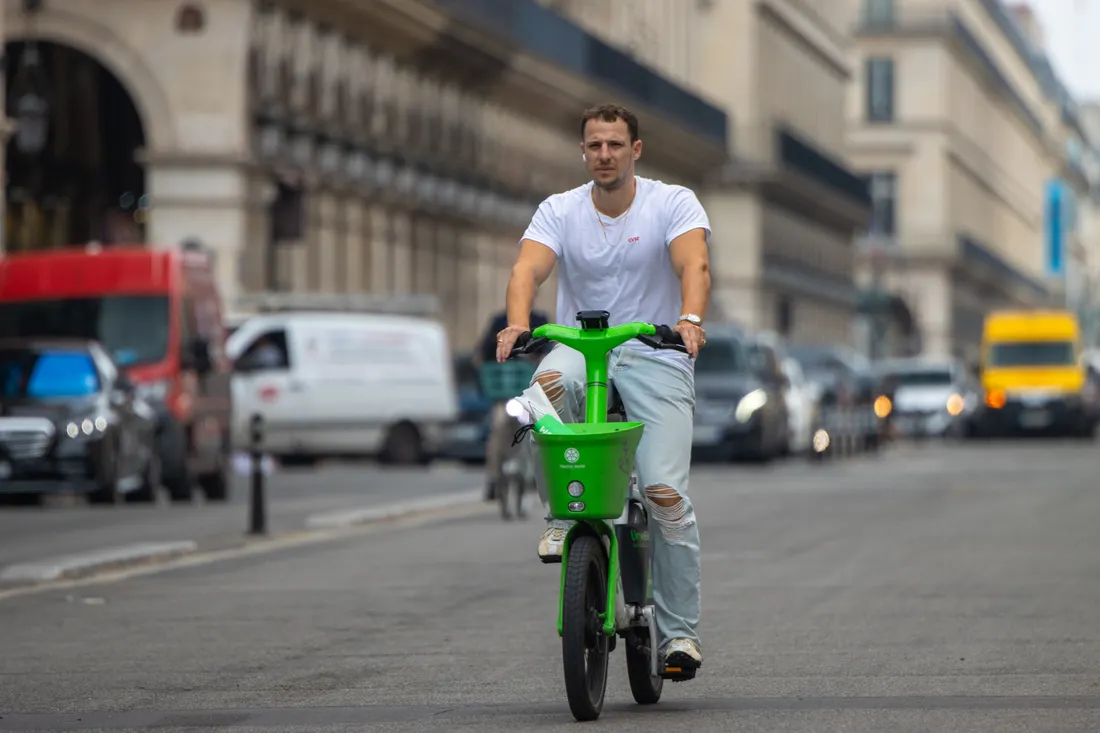
VAE classique ou speed bike : deux régimes différents
Tout dépend de la vitesse et de la puissance. En dessous de 25 km/h et 250 watts, vous roulez sur un vélo, sans obligation d’assurance. Au-delà, avec un speed bike (aussi appelé speed pedelec) capable d’atteindre 45 km/h, la loi vous traite comme un cyclomoteur de catégorie L1e-B. La responsabilité civile devient alors obligatoire, exactement comme pour un scooter.
Cette distinction change tout. Un speed bike doit être immatriculé, porter une plaque, et son conducteur doit coiffer un casque homologué moto. Circuler sans assurance avec ce type d’engin constitue un défaut d’assurance, sanctionné jusqu’à 3 750 euros d’amende. Si vous hésitez entre un deux-roues motorisé et un vélo rapide, notre guide sur l’assurance moto et deux-roues éclaire les passerelles entre ces familles.
| Critère | VAE classique (25 km/h, 250 W) | Speed bike (jusqu’à 45 km/h) |
|---|---|---|
| Statut légal | Vélo | Cyclomoteur (L1e-B) |
| Assurance responsabilité civile | Non obligatoire (RC habitation conseillée) | Obligatoire |
| Immatriculation et plaque | Non | Oui |
| Casque | Recommandé | Homologué moto obligatoire |
| Permis | Aucun | AM (dès 14 ans) ou permis B |
| Pistes cyclables | Autorisées | Interdites |
Source : France Assureurs et Code de la route, 2026.
Débrider un VAE pour dépasser 25 km/h le fait basculer dans la catégorie cyclomoteur, sans immatriculation ni assurance conforme. En cas d’accident, l’assureur peut refuser toute prise en charge, y compris pour les dommages corporels de la victime. La facture reste alors entièrement pour vous.
Une question, réponse immédiate. Aucune donnée enregistrée.
Votre vélo est :
« Un vélo à assistance électrique n’est soumis à aucune obligation d’assurance. »
Source : La Tribune de l’Assurance, presse spécialisée, tribune-assurance.optionfinance.fr, 2024.
Vol, casse, assistance : ce que couvre une assurance VAE
Une assurance vélo électrique dédiée repose sur quatre garanties clés. Le vol arrive en tête des sinistres, suivi de la casse accidentelle, de l’assistance en cas de panne, et de la responsabilité civile si vous blessez un piéton. Chacune se choisit à la carte, ce qui explique l’écart de prix entre deux contrats en apparence similaires.
La garantie vol, la plus recherchée, impose presque toujours un antivol homologué et un cadenassage sur point fixe. La casse couvre les chutes et les chocs qui abîment le cadre ou la batterie. L’assistance vous rapatrie, vous et votre vélo, après une immobilisation. La RC, enfin, répare les dommages causés à un tiers : elle recoupe souvent la garantie de votre contrat habitation, d’où l’intérêt de vérifier avant de payer deux fois.
- Vol : conditions d’antivol, couverture en intérieur comme en extérieur, franchise appliquée.
- Casse et batterie : la batterie, pièce la plus chère, est-elle bien incluse ?
- Valeur remboursée : à neuf, ou vétusté déduite après quelques années.
- Assistance : rayon d’intervention et prise en charge du rapatriement du vélo.
Un point souvent négligé : la recharge à domicile. Si vous installez un équipement dédié, pensez aussi à l’assurance de la borne de recharge électrique, qui relève d’une logique distincte de celle du vélo lui-même.

Combien coûte une assurance vélo électrique en 2026 ?
Comptez entre 60 et 250 euros par an, selon la valeur du vélo et les garanties retenues. Pour un VAE autour de 2 000 euros, une formule vol et casse tourne autour de 60 à 160 euros annuels. Une couverture complète, incluant l’assistance et la protection corporelle, grimpe vers 100 à 250 euros. Le speed bike, soumis à la RC obligatoire du cyclomoteur, se situe souvent entre 100 et 150 euros pour la seule responsabilité civile.
| Formule | Ce qu’elle couvre | Prix indicatif par an |
|---|---|---|
| RC via l’habitation | Dommages causés à autrui | Souvent déjà incluse |
| Vol + casse | Vol, chute, dégradation du cadre | 60 à 160 € |
| Tous risques VAE | Vol, casse, batterie, assistance, corporel | 100 à 250 € |
| RC speed bike | Responsabilité civile cyclomoteur (obligatoire) | 100 à 150 € |
Source : fourchettes indicatives, relevés d’offres du marché français, 2026. Tarifs à confirmer selon le profil et la valeur du vélo.
Besoin d’aide pour assurer votre vélo électrique ?
Un courtier indépendant à Rennes compare les garanties, les franchises et les plafonds pour vous. Vous gardez le choix, nous portons la comparaison.
Comparer les offres VAEAvant de souscrire un contrat vélo, relisez votre multirisque habitation : la RC y figure presque toujours, et certains contrats couvrent déjà le vol au domicile. Vous éviterez de payer deux fois la même garantie. Pour un arbitrage clair, demandez un devis gratuit et faites analyser vos contrats existants.
Bien comparer avant de signer
Le bon réflexe consiste à comparer les exclusions autant que les prix. Deux contrats à 120 euros peuvent tout couvrir ou presque rien, selon la franchise, les conditions d’antivol et la vétusté appliquée sur la batterie. Un tarif attractif cache parfois un remboursement dérisoire après trois ans d’usage.
Regardez d’abord la garantie vol : est-elle valable en extérieur, la nuit, hors du domicile ? Vérifiez ensuite la valeur remboursée, à neuf ou minorée. Enfin, contrôlez la franchise, ce reste à charge qui peut transformer un bon contrat en coquille vide. C’est précisément ce travail de lecture croisée qu’un courtier réalise à votre place.
La situation. Julien, étudiant à Rennes, achète un VAE 2 300 euros pour ses trajets quotidiens. Il pense sa RC habitation suffisante.
Le sinistre. Le vélo est volé devant la bibliothèque, cadenassé mais en extérieur. Son habitation ne couvre le vol qu’au domicile.
Le dénouement. Sans garantie vol dédiée, Julien ne touche rien et rachète tout de sa poche. Une formule à 130 euros par an lui aurait épargné 2 300 euros.
« Toute personne dont la responsabilité civile peut être engagée du fait de dommages causés par un véhicule terrestre à moteur doit être couverte par une assurance. »
Source : Article L211-1 du Code des assurances, Legifrance.
Cabinet de courtage indépendant à Rennes, nous interrogeons plusieurs compagnies pour confronter garanties, franchises et plafonds sur votre vélo électrique. Notre rôle n’est pas de vendre un contrat maison, mais de vous présenter la formule la plus juste face à votre usage réel, qu’il s’agisse d’un VAE de ville ou d’un speed bike immatriculé. Vous décidez en connaissance de cause, sans jargon et sans mauvaise surprise le jour du sinistre.
Une étude gratuite sous 48 heures
Multi-compagnies et sans engagement, notre cabinet rennais vous répond vite et clairement. Dites-nous ce que vous roulez, on s’occupe du reste.
Obtenir mon étude gratuiteAssurance vélo électrique : questions fréquentes
L’assurance d’un vélo électrique est-elle obligatoire ?
Non pour un VAE bridé à 25 km/h, considéré comme un vélo. Elle devient obligatoire pour un speed bike allant jusqu’à 45 km/h, assimilé à un cyclomoteur, avec au minimum la responsabilité civile.
Ma responsabilité civile est-elle déjà couverte ?
Le plus souvent oui, via votre multirisque habitation. Elle répare les dommages que vous causez à autrui à vélo. Vérifiez toutefois les conditions, car elle ne couvre pas le vol ni la casse de votre propre vélo.
Le vol de mon VAE est-il pris en charge ?
Uniquement si vous avez souscrit une garantie vol. Elle exige presque toujours un antivol homologué et un cadenassage sur point fixe. Certains contrats habitation couvrent le vol au domicile, rarement en extérieur.
Combien coûte une assurance vélo électrique ?
Comptez de 60 à 250 euros par an selon la valeur du vélo et les garanties. Une formule vol et casse pour un VAE de 2 000 euros se situe souvent entre 60 et 160 euros annuels.
Un speed bike doit-il être immatriculé ?
Oui. Le speed bike relève de la catégorie cyclomoteur L1e-B : immatriculation, plaque, casque homologué moto et responsabilité civile obligatoire. Il ne peut pas circuler sur les pistes cyclables.
Que risque-t-on à rouler sans assurance obligatoire ?
Pour un speed bike non assuré, le défaut d’assurance est sanctionné jusqu’à 3 750 euros d’amende, avec immobilisation possible du véhicule. En cas d’accident, l’indemnisation de la victime reste à votre charge.

Cabinet de courtage indépendant à Rennes. Courtier en Assurances et Financements
Basé en métropole rennaise, Monsieur Courtier accompagne particuliers, professionnels et dirigeants dans la sécurisation de leurs projets de vie. Notre approche multi-compagnies et indépendante garantit des contrats négociés au plus juste, sans conflit d’intérêt. Inscrit à l’ORIAS sous le n° 24005258, le cabinet intervient sur l’ensemble du marché : assurance emprunteur, mutuelle santé, IARD particuliers, prévoyance, financement immobilier et professionnel.