

Publié le ·Mis à jour le
L’essentiel à retenir : Assurance batterie voiture électrique
une batterie de traction coûte entre 2 500 et 23 000 € à remplacer, pose comprise. La garantie constructeur court huit ans ou 160 000 km, avec un seuil de capacité fixé à 70 %. Entre la fin de cette garantie et le seuil de 70 %, il existe une zone grise que personne ne couvre par défaut. C’est là que se joue l’intérêt d’une garantie batterie, et c’est la vétusté appliquée par votre assureur qui décide du reste à charge.
Testez vos connaissances sur la batterie de traction
Cliquez sur la bonne réponse pour passer à la question suivante.
Jusqu'où court la garantie constructeur d'une batterie ?
La batterie représente le tiers de la valeur d’un véhicule électrique. C’est la pièce que tout le monde redoute et que peu de conducteurs savent situer dans leur contrat. Voici ce qu’elle coûte, qui la couvre, et à quelles conditions.
Votre batterie est-elle couverte, et à quel plafond ?
Envoyez-nous vos conditions particulières. Nous vous disons en une page ce que votre contrat couvre sur la batterie, à quel plafond et avec quelle vétusté. Gratuit, sous 48 h.
Ce que coûte vraiment une batterie
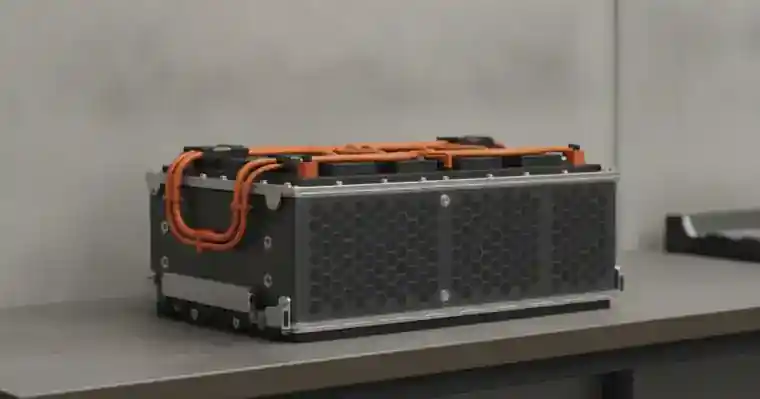
Le chiffre fait peur, et il mérite d’être décomposé. Un remplacement ne veut pas dire la même chose selon la solution retenue.
| Solution | Fourchette 2026 | Dans quel cas |
|---|---|---|
| Remplacement d’un module | 1 500 à 4 000 € | Défaillance localisée, reste du pack sain |
| Pack reconditionné | 2 500 à 5 000 € | Petite capacité, citadine ancienne |
| Pack neuf en concession | 5 500 à 23 000 € | Grande capacité, véhicule récent ou haut de gamme |
| Main-d’œuvre seule | 500 à 1 500 € | Incluse ci-dessus, exige une habilitation haute tension |
Fourchettes de marché observées en France en 2026, pose comprise. Le prix d’un pack neuf gravite autour de 130 à 200 € par kWh de capacité installée.
Un pack de traction se manipule sous haute tension. L’intervention exige un technicien habilité et un atelier équipé. Tous les garages ne peuvent pas la réaliser, ce qui limite la concurrence sur le poste et maintient les tarifs.
Conséquence pratique : la clause de libre choix du réparateur perd de sa portée sur ce poste précis.
La garantie constructeur et sa vraie limite
Presque tous les constructeurs garantissent la batterie huit ans ou 160 000 km, au premier des deux termes atteint. La garantie se déclenche si la capacité tombe sous un seuil contractuel, le plus souvent fixé à 70 %.
Cette garantie est solide. Elle ne couvre pas ce que la plupart des conducteurs imaginent.
La dégradation moyenne relevée sur 22 700 véhicules s’établit à 2,3 % par an. À ce rythme, une batterie atteint le seuil de 70 % au bout d’environ quinze ans.
Or la garantie constructeur s’arrête à huit ans. Elle expire donc bien avant que le seuil ne soit atteint. Elle protège contre la défaillance prématurée, pas contre l’usure normale. La nuance change tout.
Source : étude Geotab publiée le 17 mai 2026, portant sur 22 700 véhicules électriques et 21 modèles.
Retenez la conséquence. Une batterie qui vieillit normalement ne déclenchera jamais la garantie constructeur. Une batterie qui présente un défaut de fabrication la déclenchera, si le défaut se manifeste dans les huit ans. Entre les deux, il reste un espace, et c’est celui qui nous intéresse.
La zone grise entre 70 et 80 %
Deux seuils coexistent aujourd’hui dans les textes et les contrats, et ils ne se recouvrent pas. C’est une source de malentendus permanente.
| Seuil | D’où il vient | Ce qu’il déclenche |
|---|---|---|
| 80 % | Arrêté du 10 août 2026, fiche CEE TRA-EQ-133 | Éligibilité à l’aide de 337 € à l’achat d’occasion |
| 70 % | Conditions de garantie des constructeurs | Remplacement ou remise en état au titre de la garantie |
| Entre les deux | Aucun texte | Rien du tout, sauf clause dédiée dans votre contrat |
Source : Légifrance pour l’arrêté du 10 août 2026, et conditions de garantie constructeur observées sur le marché français.
Une batterie à 75 % illustre parfaitement le problème. Elle est au-dessus du seuil de garantie constructeur, donc rien n’est dû. Elle est sous le seuil de l’aide publique, donc l’aide est perdue. Le véhicule perd de la valeur à la revente sans qu’aucun mécanisme ne compense.
Sur un véhicule de six à huit ans, demandez le SoH avant toute chose. Un chiffre entre 70 et 80 % n’interdit pas l’achat, mais il doit se négocier dans le prix, parce qu’aucun filet ne se déclenchera.
Notre guide de l’état de la batterie à l’achat d’occasion détaille la marche à suivre.
Un véhicule entre 70 et 80 % de capacité ?
C’est le profil que les compagnies traitent le moins bien. Nous savons lesquelles acceptent ce dossier et à quelles conditions de plafond. Étude gratuite, multi-compagnies.
Ce que votre contrat auto couvre déjà
Le socle légal ne change pas d’un véhicule à l’autre. Il ne couvre que les tiers.
« Toute personne physique ou toute personne morale autre que l’État, dont la responsabilité civile peut être engagée en raison de dommages subis par des tiers résultant d’atteintes aux personnes ou aux biens dans la réalisation desquels un véhicule est impliqué, doit, pour faire circuler lesdits véhicules, être couverte par une assurance garantissant cette responsabilité. »
Article L. 211-1 du code des assurances, dans sa rédaction en vigueur en 2026.
Au-delà, tout dépend de votre formule. En tous risques, la batterie fait partie du véhicule et suit sa couverture sur les dommages accidentels, l’incendie et le vol. Au tiers, un choc qui détruit le pack ne donne lieu à aucune indemnité.
Deux situations méritent d’être distinguées, parce que les contrats ne les traitent pas de la même façon. Un dommage accidentel relève de la garantie dommages. Une perte de capacité progressive relève de l’usure, et l’usure n’est jamais un sinistre. Aucun assureur n’indemnise le vieillissement.
Un assureur couvre un événement soudain et imprévu. La perte progressive de capacité est prévisible et graduelle, donc exclue par nature. Une garantie batterie commerciale ne change pas ce principe : elle couvre la panne, pas la dégradation.
Méfiez-vous des présentations qui laissent croire l’inverse. Faites préciser par écrit ce que le contrat entend par panne.
La vétusté, le vrai décideur du reste à charge
Admettons que la batterie soit bien couverte et qu’un sinistre survienne. Reste la question qui décide de tout : combien votre assureur va-t-il verser.
« L’assurance relative aux biens est un contrat d’indemnité ; l’indemnité due par l’assureur à l’assuré ne peut pas dépasser le montant de la valeur de la chose assurée au moment du sinistre. »
Article L. 121-1 du code des assurances, Légifrance.
Ce principe est la racine de la vétusté. L’assureur indemnise la valeur du bien au jour du sinistre, pas son prix neuf. Sur une batterie de six ans, l’abattement peut atteindre la moitié de la valeur. Sur un pack facturé 12 000 €, cela laisse 6 000 € à votre charge.
Certains contrats limitent la vétusté ou la rachètent moyennant une surprime. Cette clause vaut plus que quelques euros d’écart sur la cotisation annuelle. C’est le point que nous vérifions en premier sur un dossier de véhicule électrique.
Quel plafond d’indemnisation s’applique à la batterie de traction ? Quelle vétusté appliquez-vous, selon quel barème et à partir de quelle année ? Le rachat de vétusté est-il proposé, et à quel coût ?
Une réponse orale ne vaut rien le jour du sinistre. Exigez l’écrit avant de signer, pas après.
Faut-il une garantie batterie dédiée ?
La réponse dépend de trois paramètres, et elle n’est pas la même pour tout le monde.
- L’âge du véhicule. Sous huit ans, la garantie constructeur couvre déjà la défaillance. Une garantie dédiée fait double emploi sur ce risque.
- La formule d’assurance. Au tiers, la batterie n’est couverte contre aucun dommage. Passer en tous risques règle souvent le sujet mieux qu’une garantie additionnelle.
- Le statut de la batterie. Si elle est louée, le loueur en reste propriétaire et l’assure le plus souvent lui-même.
Mon avis, après avoir traité plusieurs dossiers de ce type : le vrai levier n’est presque jamais la garantie additionnelle. C’est la clause de vétusté du contrat principal. Beaucoup de conducteurs achètent une couverture supplémentaire alors que leur contrat de base applique un abattement qu’ils n’ont jamais lu.
Cabinet indépendant multi-compagnies installé en métropole rennaise, nous relisons vos conditions particulières sur trois points. Le plafond appliqué à la batterie, le barème de vétusté, et la possibilité de la racheter. Puis nous mettons votre profil en concurrence à garanties identiques. Nous accompagnons les conducteurs de Rennes, d’Ille-et-Vilaine et de toute la Bretagne.
L’essentiel à retenir :
- Un remplacement va de 1 500 € pour un module à 23 000 € pour un pack neuf de grande capacité.
- La garantie constructeur court huit ans ou 160 000 km, sous un seuil de capacité de 70 %.
- À 2,3 % de dégradation par an, ce seuil n’est atteint qu’au bout de quinze ans environ.
- Entre 70 et 80 % de capacité, aucun texte ne joue : ni garantie, ni aide publique.
- La vétusté du contrat principal pèse plus lourd qu’une garantie batterie additionnelle.
Le fonctionnement général du contrat est décrit dans notre guide de l’assurance d’une voiture électrique, et le socle commun dans celui de l’assurance auto. Si vous installez une borne chez vous, le partage entre contrat auto et habitation est traité à part dans notre guide de l’assurance d’une borne de recharge.
Votre étude, vétusté comprise, sous 48 heures
Modèle, année, statut de la batterie : nous comparons plusieurs compagnies sur ce dossier exact, plafonds et barèmes de vétusté alignés.
Questions fréquentes
Combien coûte le remplacement d’une batterie de voiture électrique ?
De 2 500 à 23 000 € pose comprise, selon la capacité et la solution retenue. Un module seul revient à 1 500 à 4 000 €. Un pack reconditionné de petite capacité coûte 2 500 à 5 000 €. Un pack neuf en concession monte à 23 000 €.
Combien de temps la batterie est-elle garantie par le constructeur ?
Huit ans ou 160 000 km, au premier des deux termes atteint. La garantie se déclenche si la capacité tombe sous un seuil contractuel, le plus souvent fixé à 70 % de la capacité initiale.
Mon assurance auto couvre-t-elle la batterie ?
En tous risques, oui : la batterie fait partie du véhicule et suit sa couverture pour les dommages accidentels, l’incendie et le vol. Au tiers, aucun dommage au pack n’est indemnisé.
L’assurance couvre-t-elle la perte d’autonomie ?
Non. Un assureur couvre un événement soudain et imprévu, pas une usure progressive et prévisible. La perte de capacité relève du vieillissement, jamais du sinistre, quelle que soit la formule.
Que se passe-t-il entre 70 et 80 % de capacité ?
Rien par défaut. Au-dessus de 70 %, la garantie constructeur ne joue pas. Sous 80 %, l’aide publique de 337 € à l’achat d’occasion est perdue. Cette zone intermédiaire n’est couverte par aucun texte.
Qu’est-ce que la vétusté sur une batterie ?
C’est l’abattement appliqué à l’indemnité pour tenir compte de l’âge du bien, en application du principe indemnitaire. Sur une batterie de six ans, il peut atteindre la moitié de la valeur, soit plusieurs milliers d’euros à votre charge.
Faut-il souscrire une garantie batterie dédiée ?
Rarement en premier réflexe. Sous huit ans, la garantie constructeur couvre déjà la défaillance. Le levier utile est plutôt le plafond et la clause de vétusté de votre contrat principal, que peu de conducteurs ont lus.

Cabinet de courtage indépendant à Rennes. Courtier en Assurances et Financements
Basé en métropole rennaise, Monsieur Courtier accompagne particuliers, professionnels et dirigeants dans la sécurisation de leurs projets de vie. Notre approche multi-compagnies et indépendante garantit des contrats négociés au plus juste, sans conflit d’intérêt. Inscrit à l’ORIAS sous le n° 24005258, le cabinet intervient sur l’ensemble du marché : assurance emprunteur, mutuelle santé, IARD particuliers, prévoyance, financement immobilier et professionnel.